
INVESTMENTS
Mantenimiento programado
Este domingo 18 de octubre desde las 07:00 a.m. hasta las 11:00 a.m. nuestra Zona Privada Web se encontrará en mantenimiento. Durante ese lapso de tiempo no se podrá realizar ninguna operación a través de nuestra página web. Para cualquier consulta adicional, ponemos a su disposición nuestro Contact Center: 572-7777 (Lima) o 0800-17800 (provincia) y correo electrónico.
Mercado Financiero al Día
Visión Mensual de Inversiones - Mayo 2026
- 01 Mayo, 2026
- |
- alarm3 min de lectura

Escenario Económico y Mercado
Crecimiento y utilidades sostienen preferencia por riesgo, pero niveles más exigentes sugieren moderación
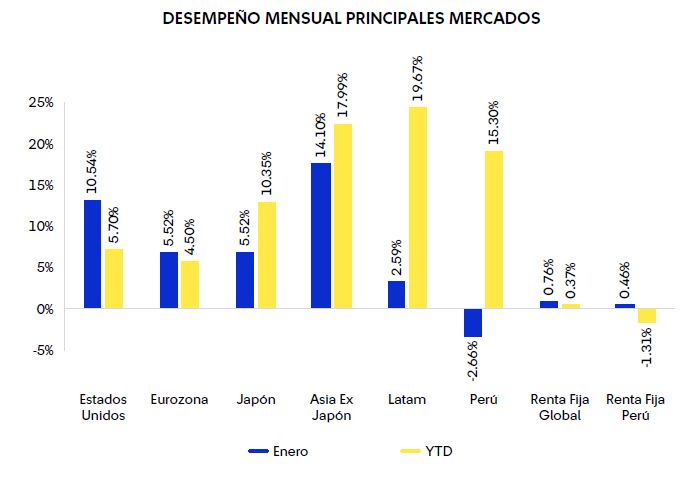
En abril, el apetito por riesgo presentó una importante recuperación respecto a marzo, cuando dio inicio la guerra entre EE.UU./Israel e Irán y el estrecho de Ormuz fue cerrado. El rally de riesgo fue detonado por un cese al fuego temporal acompañado de negociaciones. La incertidumbre permanece, pues los bloqueos del estrecho de Ormuz han impedido una normalización del precio del petróleo, lo que ha impedido recortes de tasas y provocado que el mercado siga descontando una Fed en pausa. Al respecto, la confirmación de Kevin Warsh como nuevo presidente del Fed debería ocurrir pronto, aunque el actual presidente J. Powell se mantendrá en la Junta en calidad de Gobernador. Un contexto enrarecido por estos eventos, pero que aún no descarrila la historia de crecimiento, y que no ha afectado los márgenes corporativos ni la expectativa de utilidades, nos mantiene positivos en renta variable, aunque reduciendo el nivel de riesgo de la recomendación ante nuevos episodios de volatilidad y un perfil de riesgo/retorno menos atractivo después del rebote reciente.
Retornos mixtos en activos locales en un contexto de incertidumbre política persistente
Luego de que la inflación sorprendiera al alza en marzo por los elevados precios de los combustibles, el mercado anticipaba una moderación en abril; sin embargo, el dato se aceleró por la persistencia de los precios energéticos. No obstante, vemos este episodio como transitorio, por lo que anticipamos que, una vez disipado este ruido, la inflación vuelva gradualmente al rango meta del BCRP. En este contexto, y con la actividad en torno a su potencial, la tasa de política monetaria se mantiene en 4.25% y se espera permanezca estable por el resto del año, mientras persisten preocupaciones por un eventual fenómeno de El Niño. A nivel político, en las elecciones presidenciales, el conteo aún no finaliza, pero apunta a una segunda vuelta entre un candidato de derecha y uno de izquierda, aunque aún existe la posibilidad de dos candidatos de derecha. Ante esta incertidumbre, mantenemos una postura neutral en activos locales, optando por una posición defensiva hasta que se aclare el panorama electoral.
Posicionamiento y Recomendación
Renta Variable Global
Tras la rápida recuperación de los mercados accionarios en abril (varios índices relevantes retomaron o superaron los niveles de febrero), optamos por reducir el riesgo de la recomendación, pero sin alterar nuestra preferencia relativa por las acciones estadounidenses y Asia ex Japón. La actual temporada de resultados corporativos ha destacado por sus buenos reportes pese a un entorno retador. Las compañías tecnológicas asociadas con el ciclo de IA han tenido resultados sobresalientes, justificando su rally reciente. Europa sigue siendo nuestra región menos preferida por la alta sensibilidad a precios altos de energía y sorpresas económicas negativas.
Continuamos positivos en las bolsas de EE. UU. y Asia ex Japón, manteniendo neutralidad en bolsa local y una postura negativa en Europa.
¿A qué estar atentos?
La confirmación de K. Warsh como presidente del Fed y sus primeras declaraciones, la evolución del cese al fuego en Irán y la normalización del tránsito en el estrecho de Ormuz.
Renta Fija Global
Mantenemos una postura neutral en duración. Aunque anticipamos un recorte de la Fed en 2026 no incorporado por el mercado, en el corto plazo no prevemos bajas de tasas, ya que las presiones inflacionarias, acentuadas por el conflicto geopolítico y un crecimiento resiliente, deberían mantener los rendimientos elevados. A esto se suma una mayor prima por plazo y riesgos de política económica, que podrían empinar la curva. Este balance entre presiones al alza en tasas en el corto plazo y un sesgo a la baja hacia adelante justifica la neutralidad. Favorecemos crédito sobre deuda soberana, con preferencia por alto rendimiento y deuda emergente.
A que se disipen las presiones transitorias en la inflación y esta vuelva gradualmente hacia el rango meta, permitiendo que el BCRP retome una postura acomodativa.
¿A qué estar atentos?
Al informe laboral de abril y al tono de la Fed, claves para expectativas de tasas. Relevante la volatilidad en rendimientos y la evolución del conflicto geopolítico por su impacto en petróleo, inflación y TPM.
 Global