
INVESTMENTS
Mantenimiento programado
Este domingo 18 de octubre desde las 07:00 a.m. hasta las 11:00 a.m. nuestra Zona Privada Web se encontrará en mantenimiento. Durante ese lapso de tiempo no se podrá realizar ninguna operación a través de nuestra página web. Para cualquier consulta adicional, ponemos a su disposición nuestro Contact Center: 572-7777 (Lima) o 0800-17800 (provincia) y correo electrónico.
Mercado Financiero al Día
Visión Mensual de Inversiones - Junio 2026
- 01 Junio, 2026
- |
- alarm3 min de lectura

Escenario económico y mercado
Manteniendo el sesgo constructivo, ajustado el riesgo
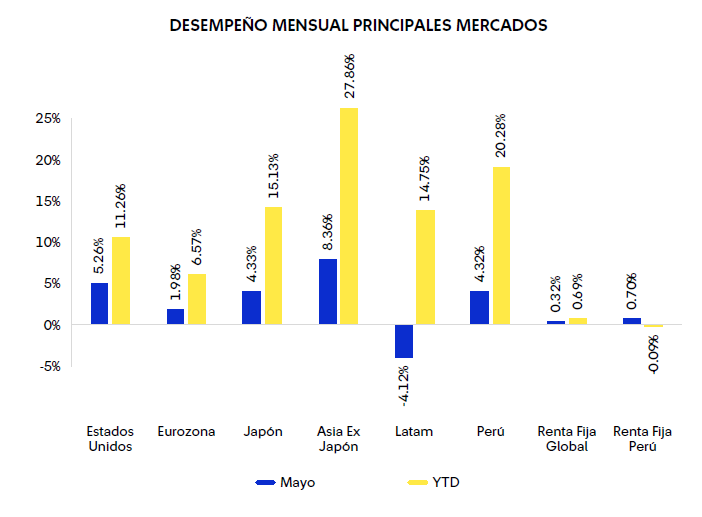
En mayo, el apetito por riesgo se mantuvo firme y la renta variable estadounidense alcanzó nuevos máximos históricos, con el S&P500 encadenando varias semanas consecutivas de ganancias, impulsado por el rally tecnológico y por la creciente expectativa de un acuerdo entre Estados Unidos e Irán. Sin embargo, las hostilidades persistieron y el estrecho de Ormuz continuó obstruido, reflejando que la normalización del tráfico marítimo será gradual e incierta. En este contexto, el índice de inflación PCE de abril se ubicó en 3,8% anual, su nivel más alto en casi tres años, manteniendo al mercado descontando una Reserva Federal en pausa. Al respecto, Kevin Warsh tendrá su primera reunión como presidente los próximos 16 y 17 de junio, mientras Jerome Powell permanecerá en la Junta de Gobernadores. A pesar de estos desafíos, el entorno continúa siendo favorable para el crecimiento económico y la expansión de los márgenes corporativos. Un consumidor resiliente y un mercado laboral que muestra señales de recuperación respaldan nuestra visión positiva sobre la renta variable.
Perú: entre presión inflacionaria e incertidumbre electoral
La inflación se mantiene fuera del rango meta del BCRP, pese a que el dato de mayo sorprendió a la baja frente a las expectativas. Este registro entrega cierto alivio en el margen, pero no modifica el diagnóstico de presiones inflacionarias relevantes, especialmente por los riesgos asociados al fenómeno de El Niño y su eventual impacto en alimentos, transporte e infraestructura. En este contexto, aumentan las probabilidades de que el BCRP adopte un sesgo más restrictivo durante el año, con eventuales alzas de tasa si la inflación no converge de forma clara hacia el rango meta. En el plano político, el evento central del mes será la segunda vuelta presidencial del domingo 7 de junio entre Keiko Fujimori y Roberto Sánchez, luego de una primera vuelta cuyo resultado definitivo se conoció cerca de cinco semanas después. Ante esta incertidumbre, mantenemos una postura neutral en activos locales, aunque tras la elección evaluamos mover la renta fija local hacia corta duración, dado el mayor riesgo de alza de tasas.
Posicionamiento y Recomendación
Renta Variable Global
Mantenemos una visión positiva en renta variable global frente a renta fija, respaldada por sólidos resultados corporativos, inversión en CAPEX tecnológico y fundamentos macro resilientes. Sin embargo, reducimos marginalmente la sobre ponderación por segundo mes consecutivo, dado que las valorizaciones, el sentimiento y el posicionamiento lucen menos atractivos. A nivel regional, seguimos prefiriendo EE.UU. y Asia ex Japón, favorecidos por su exposición a IA, crecimiento de utilidades y menor vulnerabilidad a precios de energía. En contraste, Europa continúa siendo nuestra región menos preferida, por su menor dinamismo económico y mayor sensibilidad al conflicto en Medio Oriente.
Nuestras regiones preferidas siguen siendo Asia ex Japón y EE.UU., mientras que seguimos negativos en Europa.
¿A qué estar atentos?
A la evolución del conflicto en Medio Oriente y sus efectos sobre petróleo, inflación y tasas globales. Monitoreamos riesgos de disrupción en el estrecho de Ormuz, dado su impacto sobre energía y apetito por riesgo.
Renta Fija Global
Mantenemos una posición neutral en duración, ya que no esperamos recortes de tasas por parte de la Fed durante 2026, en línea con lo que descuenta el mercado. Esta visión se sustenta en una economía que debería continuar creciendo por encima de su potencial, apoyada por estímulos fiscales, junto con un mercado laboral que muestra señales de recuperación. Al mismo tiempo, las presiones inflacionarias continúan siendo un riesgo relevante, especialmente en un contexto de mayor incertidumbre geopolítica. Seguimos favoreciendo deuda emergente y de alto rendimiento, respaldados por niveles de rendimiento atractivos y fundamentos que continúan mostrando solidez.
Negativos en deuda global y mantenemos neutralidad en deuda local, aunque en esta última evaluamos acortar duración después de elecciones.
¿A qué estar atentos?
A la evolución del mercado laboral e inflación en EE.UU., el tono de la Fed y los precios del petróleo. Además de la evolución de la calidad crediticia y las tasas de incumplimiento de los bonos.
 Global