
INVESTMENTS
Mantenimiento programado
Este domingo 18 de octubre desde las 07:00 a.m. hasta las 11:00 a.m. nuestra Zona Privada Web se encontrará en mantenimiento. Durante ese lapso de tiempo no se podrá realizar ninguna operación a través de nuestra página web. Para cualquier consulta adicional, ponemos a su disposición nuestro Contact Center: 572-7777 (Lima) o 0800-17800 (provincia) y correo electrónico.
Mercado Financiero al Día
Visión Mensual de Inversiones - Febrero 2026
- 02 Febrero, 2026
- |
- alarm3 min de lectura

Escenario Económico y Mercado
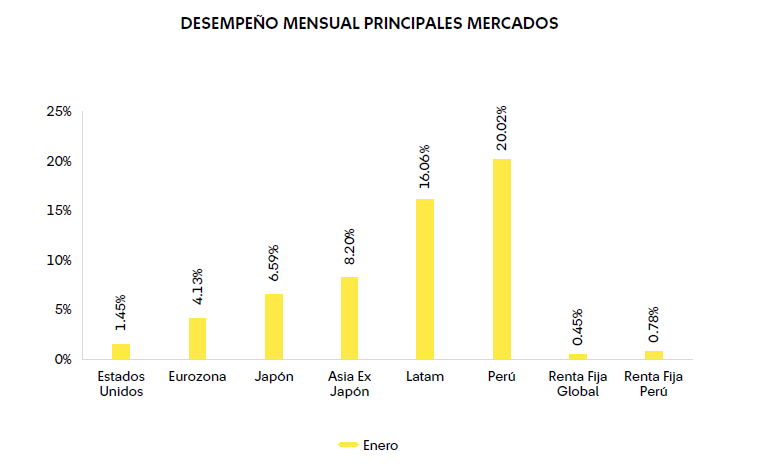
Mercados resilientes en medio del ruido geopolítico y debilidad del dólar
Los mercados iniciaron el año de forma positiva, con la renta variable superando a la renta fija, en especial en los mercados emergentes, apoyados por la debilidad del dólar. En Estados Unidos, la Fed decidió mantener la tasa de interés sin cambios en un rango entre 3.5% y 3.75%, luego de que en diciembre la tasa de desempleo descendiera a 4.4% y la inflación se mantuviera en 2.7% anual. Adicionalmente, el mes estuvo marcado por la especulación en torno a la nominación del nuevo presidente de la Fed, proceso que culminó con la designación de Kevin Warsh por parte de D. Trump. Tras marcar máximos históricos antes de la reunión de la Fed, el S&P 500 retrocedió en la última semana del mes, debido a preocupaciones relacionadas con los resultados de las empresas tecnológicas, a pesar de que, en términos generales, los resultados superaron las expectativas. Consideramos que los activos de riesgo globales deberían continuar beneficiándose de un crecimiento económico saludable, impulsado por estímulos monetarios y fiscales. Identificamos como principal riesgo una posible reaceleración de la inflación, que eleve las tasas de interés y presione las valoraciones de la renta variable y los activos de mayor duración en la renta fija.
Macro estable y dólar débil refuerzan atractivo relativo de Perú
El inicio de 2026 encuentra a Perú con un panorama macroeconómico sólido, en un contexto político aún ruidoso pero sin disrupciones relevantes para la actividad. La economía opera en torno a su nivel potencial, con un crecimiento cercano a 3.5% y una expansión sostenida pese a una dinámica sectorial heterogénea. La inflación cerró 2025 y comenzó 2026 en niveles bajos, dentro del rango meta del BCRP, consolidando el proceso desinflacionario. En este escenario, el Banco Central ha mantenido la TPM en 4.25%, privilegiando la estabilidad mientras evalúa riesgos políticos y externos. En el frente financiero, las recientes correcciones en los precios de los metales, en particular oro y plata, se interpretan como ajustes naturales y no como un deterioro del escenario estructural. Los fundamentos externos siguen siendo favorables y, si bien podrían observarse episodios de volatilidad de cara a las elecciones de abril de 2026, estos serían desde una base macroeconómica robusta.
Posicionamiento y Reconocimiento
Renta Variable Global
Mantenemos una visión positiva para la renta variable global, pero ajustamos el posicionamiento regional. Reducimos la exposición a EE. UU. hacia neutralidad, dado que gran parte del escenario favorable ya estaría reflejado en precios y las expectativas de utilidades son exigentes. Asia ex Japón pasa a ser nuestra única región sobre ponderada, con soporte por flujos hacia emergentes, valuaciones más atractivas en tecnología frente a EE. UU. y la expectativa de nuevos estímulos en China. Europa es la región donde vemos menor valor, en un contexto de crecimiento débil y tensiones aún latentes con EE. UUU. que limitan el potencial de utilidades.
Favorecemos la renta variable de mercados emergentes, principalmente Asia ex Japón y Perú.
¿A qué estar atentos?
A señales sobre nuevos estímulos en China, datos de inflación y actividad en EE. UU. que influyan en el apetito por riesgo, y un eventual escalamiento en las tensiones comerciales entre EE. UU. y Europa.
Renta Fija Global
Mantenemos una postura corta en duración ante el riesgo de presiones alcistas en las tasas, en un escenario de economía dinámica y presiones inflacionarias por el traspaso de tarifas, políticas migratorias y elecciones midterm. Las tasas largas en mercados desarrollados, como Japón han repuntado, presionando al alza las tasas de EE. UU. La nominación de un perfil más técnico en la Fed no cambia, por ahora, la expectativa de dos recortes este año. En este contexto, favorecemos el crédito por sobre la deuda soberana y privilegiamos el alto rendimiento frente a alta calidad por su mejor retorno ajustado por riesgo. En deuda emergente en dólares mantenemos una visión positiva, apoyada en la mejora de la calidad crediticia.
En renta fija local, privilegiamos duración en la parte media y larga de la curva, apoyados en inflación controlada y política monetaria creíble.
¿A qué estar atentos?
Atentos a los datos de empleo de enero, incluyendo revisiones metodológicas y a la reacción del mercado, así como a eventuales ajustes en las cifras del año pasado. Las definiciones de la Corte Suprema sobre tarifas y efectos en los reembolsos.
 Global