
INVESTMENTS
Mantenimiento programado
Este domingo 18 de octubre desde las 07:00 a.m. hasta las 11:00 a.m. nuestra Zona Privada Web se encontrará en mantenimiento. Durante ese lapso de tiempo no se podrá realizar ninguna operación a través de nuestra página web. Para cualquier consulta adicional, ponemos a su disposición nuestro Contact Center: 572-7777 (Lima) o 0800-17800 (provincia) y correo electrónico.
Mercado Financiero al Día
Visión Mensual de Inversiones - Enero 2026
- 01 Enero, 2026
- |
- alarm3 min de lectura

Escenario Económico y Mercado
FED más relajada y macro favorable impulsan un sólido cierre de año
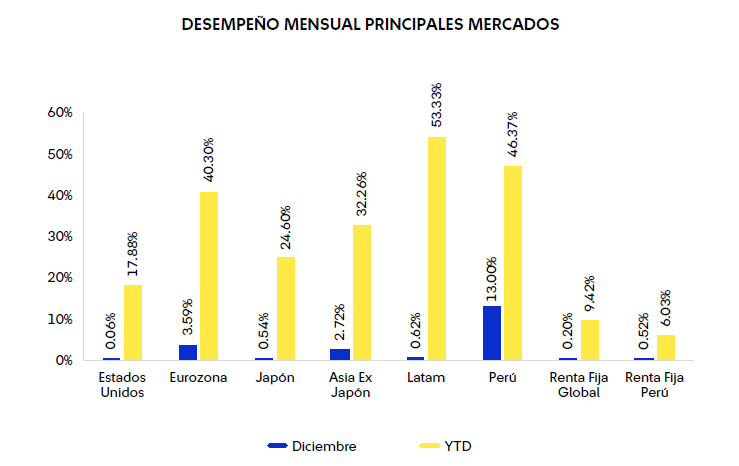
Los mercados cerraron el año de forma sobresaliente, con la renta variable superando a la renta fija y entregando retornos de doble dígito de forma transversal, con los mercados fuera de Estados Unidos liderando los retornos, beneficiándose de la rotación desde las acciones tecnológicas estadounidenses. El mes comenzó de forma retadora, a medida que continuaron las preocupaciones sobre una posible burbuja en inteligencia artificial. Sin embargo, a mediados de mes, la Fed recortó la tasa de interés en 25 puntos básicos, ubicándola en un rango entre 3.5% y 3.75%, y acompañó la decisión con un discurso consistente con la continuidad del ciclo de relajación monetaria, dando impulso adicional a los mercados. Adicionalmente, retornó el flujo de datos económicos en Estados Unidos por la reapertura del gobierno y se reportó una inflación anual de 2.7%, más benigna de lo esperado, lo que contribuyó al optimismo. De cara a 2026, esperamos que los retos inflacionarios persistan y que la economía continúe acelerándose, apoyada por estímulos fiscales y monetarios. Este entorno nos lleva a seguir prefiriendo los activos de riesgo y, en renta fija, a favorecer duraciones cortas y deuda emergente.
Fundamentales macroeconómicos sólidos impulsan a los activos durante 2025
El 2025 estuvo marcado por un entorno político ruidoso, con protestas, la aprobación del octavo retiro previsional y la destitución de Dina Boluarte, tras la cual asumió José Jerí como presidente interino hasta julio de 2026. Pese a este contexto, la economía mostró una resiliencia destacable, apoyada en fundamentos macroeconómicos sólidos y un marco de política monetaria creíble. A diciembre, Jerí mantiene una aprobación en torno al 52%, lo que ha contribuido a una mayor calma política en el margen, mientras el foco comienza a desplazarse gradualmente hacia el proceso electoral de 2026. En este contexto, y considerando que el escenario político luce estable por ahora mientras los fundamentos macro permanecen robustos, mantenemos una visión positiva sobre Perú. Seguimos favoreciendo la renta variable local y una mayor duración en renta fija local, a la espera de mayor claridad política conforme se acerquen las elecciones.
Posicionamiento y recomendación
Renta variable global
Mantenemos preferencia por la renta variable, apoyados en un ciclo global resiliente, inflación contenida y condiciones financieras favorables. Nuestras regiones favoritas continúan siendo EE. UU., donde destaca la solidez de la actividad y de las utilidades, junto con una Fed que avanza en recortes de tasas, y Asia ex Japón, donde persiste el apoyo de estímulos en China y una mayor resiliencia exportadora en economías como Corea del Sur. La región donde vemos menor atractivo cambia de Japón a Europa, afectada por un crecimiento débil, un euro fuerte que resta competitividad y un BCE que mantiene un apoyo monetario limitado, presionando las utilidades.
Seguimos favoreciendo a Estados Unidos y Asia ex Japón dentro del universo de renta variable global.
¿A qué estar atento atentos?
Durante enero, la atención estará puesta en las primeras señales de política monetaria de la Fed, los datos de inflación y empleo de cierre de 2025, y en el inicio de reporte de utilidades de 4Q 2025.
Renta Fija Global
Mantenemos una postura corta en duración. Para 2026, esperamos dos recortes de tasas por parte de la Reserva Federal, de los cuales interpretamos que uno respondería principalmente a presiones políticas más que a fundamentos macroeconómicos. A lo largo del año, anticipamos que el mercado laboral se mantenga saludable, estabilizándose en un nuevo equilibrio. En este escenario, observamos riesgos inflacionarios asociados a políticas arancelarias y migratorias, recortes de impuestos y un mayor impulso fiscal, factores que podrían seguir presionando al alza tanto el crecimiento como la inflación. En este contexto, favorecemos el crédito por sobre la deuda soberana, priorizando segmentos con mayor devengo, como la deuda emergente y el alto rendimiento, apoyados en fundamentos sólidos y niveles de tasas atractivos.
Dentro de la renta fija local, los tramos medios y largos de la curva concentran el mayor atractivo relativo en términos de retorno.
¿A qué estar atentos?
Atentos a los datos de empleo de diciembre, seguidos de cerca por la Fed, así como a las cifras de inflación del mismo mes y al dato de PIB del tercer trimestre. Además, en la reunión de política monetaria de enero, el foco estará en el tono del mensaje y las señales que entregue la Fed.
 Global