
INVESTMENTS
Mantenimiento programado
Este domingo 18 de octubre desde las 07:00 a.m. hasta las 11:00 a.m. nuestra Zona Privada Web se encontrará en mantenimiento. Durante ese lapso de tiempo no se podrá realizar ninguna operación a través de nuestra página web. Para cualquier consulta adicional, ponemos a su disposición nuestro Contact Center: 572-7777 (Lima) o 0800-17800 (provincia) y correo electrónico.
Mercado Financiero al Día
Visión Mensual de Inversiones - Abril 2026
- 01 Abril, 2026
- |
- alarm3 min de lectura

Escenario Económico y Mercado
Entre el ruido geopolítico y los fundamentales, seguimos favoreciendo riesgo
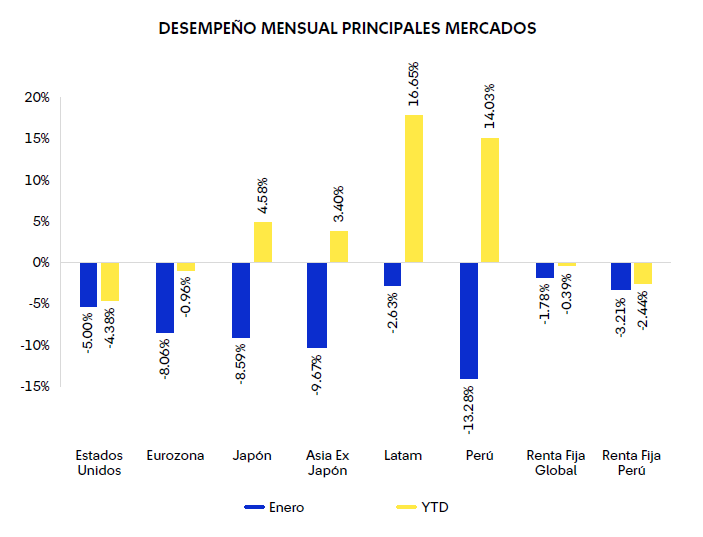
Los mercados registraron retrocesos relevantes como resultado de los eventos en Medio Oriente. El cierre del Estrecho de Ormuz impulsó el precio del petróleo por encima de 100 USD, generando preocupaciones sobre sus efectos en la inflación y el crecimiento económico. Los mercados fuera de EE. UU. fueron los más afectados, al estar más expuestos al choque energético y tras haber acumulado ganancias a comienzos de año. Las expectativas de inflación han aumentado, por lo que los mercados han dejado de descontar recortes de tasas por parte de la Fed, presionando al alza las tasas del Tesoro. Consideramos que los efectos económicos globales del conflicto se mantendrán acotados y esperamos una moderación de las tensiones. En este contexto, proyectamos que el crecimiento global se mantenga saludable, con resultados corporativos en expansión, y que la Fed realice al menos un recorte en el año. Este entorno de fundamentos sólidos sigue siendo favorable para los activos de riesgo, respaldando nuestra preferencia por la renta variable sobre la renta fija.
Primera vuelta presidencial marcará la agenda de abril en medio de un alza de incertidumbre externa provocada por el conflicto en medio oriente
Perú mantiene la actividad operando cerca de su nivel potencial, pero ahora con una inflación que ha sorprendido al alza en los últimos registros. En este contexto, la tasa de política monetaria se ha mantenido en 4.25%, reflejando una postura de cautela ante las presiones inflacionarias recientes, asociadas principalmente al aumento de los precios de combustibles en un contexto de tensiones en Medio Oriente. A esto se suma una creciente atención sobre los posibles efectos del fenómeno de El Niño, que podría comenzar a materializarse hacia mediados de año. No obstante, el principal catalizador de corto plazo sigue siendo el frente político, con una primera vuelta presidencial altamente fragmentada y de difícil predictibilidad, lo que podría traducirse en episodios de volatilidad en los mercados locales. En este escenario, hemos optado por cerrar posiciones en activos locales y movernos hacia una postura neutral, tanto en renta variable como en renta fija, priorizando una gestión más defensiva ante el riesgo electoral.
Posicionamiento y Recomendación
Renta Variable Global
Aumentamos levemente nuestro sesgo favorable hacia renta variable sobre renta fija, en un entorno macro y corporativo aún resiliente, donde la volatilidad reciente se interpreta como transitoria. Mantenemos preferencia por Asia ex Japón, apoyada por fundamentos sólidos, estímulos en China y exposición tecnológica con valuaciones atractivas. Además, mejoramos nuestra visión sobre EE.UU., pasando de una postura neutral a una favorable, respaldada por la resiliencia en utilidades y su menor exposición al alza en precios de combustibles. Por otro lado, Europa sigue siendo nuestra región menos preferida por su débil crecimiento y mayor sensibilidad energética.
Sumamos a Estados Unidos como una de nuestras regiones recomendadas dentro del universo de renta variable y neutralizamos Perú.
¿A qué estar atentos?
Atentos a la evolución del conflicto en Medio Oriente, especialmente a una eventual reapertura del estrecho de Ormuz, clave para el comercio global de energía.
Renta Fija Global
Modificamos el posicionamiento en duración desde negativo a neutral. Ajustamos nuestra expectativa de TPM, proyectando un solo recorte de la Fed en 2026. Si bien la creación de empleo sorprendió positivamente, el mercado laboral mantiene bajo dinamismo, con recuperación acotada. Se suma un entorno geopolítico más desafiante, que eleva los riesgos de mayor inflación con menor crecimiento. En este contexto, el balance de riesgos para las tasas luce más equilibrado, justificando una postura neutral en duración. Favorecemos crédito por sobre deuda soberana. Neutralizamos grado de inversión y mantenemos preferencia por alto rendimiento y deuda emergente.
Neutralizamos renta fija local dada la volatilidad asociada al proceso electoral y riesgos inflacionarios recientes.
¿A qué estar atentos?
Evolución de las condiciones financieras, tono de los consejeros de la Fed junto con la dinámica del mercado laboral y la inflación.
 Global